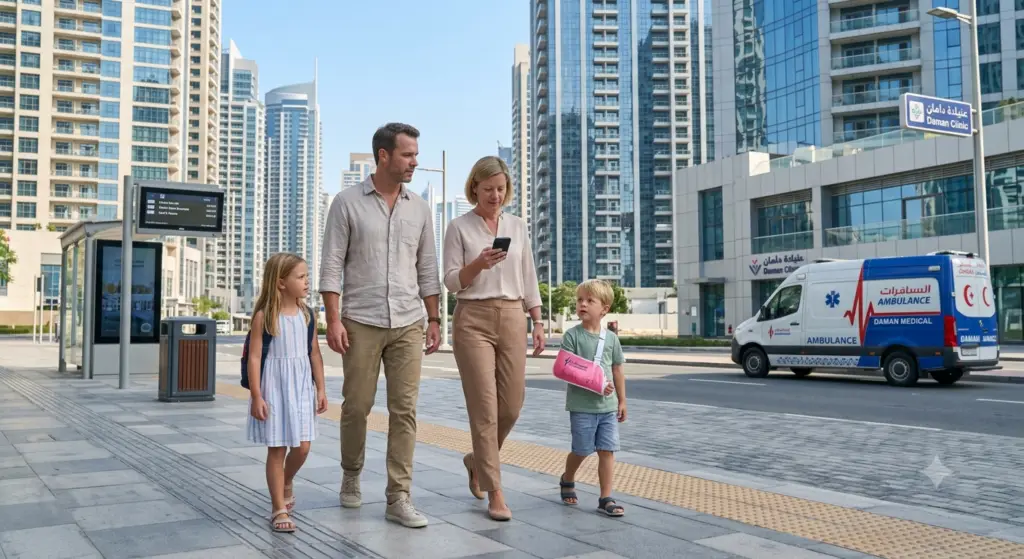
Wer nach Dubai zieht, beschäftigt sich meistens zuerst mit Job, Visum, Gehalt, Wohnung und Bankkonto. Die Krankenversicherung kommt oft erst später auf die Liste. Genau das ist ein Fehler. Denn in Dubai ist Krankenversicherung nicht nur ein formaler Punkt, sondern einer der wichtigsten Bestandteile deines Lebens vor Ort.
Wie Krankenversicherung, Gehalt, Miete und weitere laufende Ausgaben zusammen dein tatsächliches Budget beeinflussen, findest du in unserem Überblick zu Gehalt & Kosten in Dubai.“
Für Menschen aus Deutschland, Österreich und der Schweiz ist dieses Thema besonders wichtig, weil sie aus Systemen kommen, in denen medizinische Absicherung stark staatlich, gesetzlich oder kollektiv organisiert ist. In Dubai funktioniert das anders. Das Gesundheitswesen ist modern, international und in vielen Bereichen sehr leistungsfähig. Gleichzeitig ist es deutlich stärker versicherungs- und leistungsabhängig als in der DACH-Region.
Das bedeutet: Du kannst in Dubai sehr gute medizinische Versorgung bekommen. Aber du solltest vorher genau verstehen, welche Versicherung du hast, was sie abdeckt, in welchen Kliniken du behandelt werden kannst und welche Kosten im Ernstfall trotzdem bei dir landen können.
Krankenversicherung in Dubai ist nicht das Thema, bei dem man einfach sagt: „Mein Arbeitgeber macht das schon.“ Genau dieser Satz ist einer der häufigsten Denkfehler von Expats.
Warum Krankenversicherung in Dubai so wichtig ist
In Dubai ist eine Krankenversicherung grundsätzlich kein optionales Extra. Krankenversicherung ist im Emirat Dubai verpflichtend und basiert rechtlich auf der Dubai Health Insurance Law No. 11 of 2013. Die offizielle Dubai-Regierungsseite beschreibt Health Insurance in Dubai ausdrücklich als verpflichtende Anforderung.
Das ist der erste Unterschied zu vielen europäischen Denkweisen. In Deutschland, Österreich oder der Schweiz denkt man oft in Kategorien wie gesetzliche Krankenversicherung, Sozialversicherung, Krankenkasse, Pflichtversicherung oder Grundversorgung. In Dubai ist die Absicherung stärker über Arbeitgeber, Sponsor, private Versicherer und konkrete Policen organisiert.
Für Arbeitnehmer ist häufig der Arbeitgeber der zentrale Ausgangspunkt. In vielen Fällen stellt der Arbeitgeber eine Krankenversicherung zur Verfügung, oft gemeinsam mit Visum, Residence-Prozess und weiteren Benefits. In deinen bestehenden Artikeln ist bereits angelegt, dass Arbeitgeber in Dubai häufig Zusatzleistungen wie Wohnungszuschüsse, Krankenversicherung, Flugtickets oder Boni bieten und dass diese Leistungen einen erheblichen Unterschied machen können.
Genau hier beginnt aber der wichtige Punkt: Krankenversicherung ist nicht gleich Krankenversicherung. Zwei Jobangebote mit ähnlichem Gehalt können im Alltag komplett unterschiedlich attraktiv sein, wenn das eine Angebot eine starke Versicherung enthält und das andere nur eine sehr einfache Mindestabsicherung.
Ein Job mit etwas weniger Gehalt, aber guter medizinischer Absicherung kann langfristig wertvoller sein als ein höheres Gehalt mit schwacher Versicherung. Besonders dann, wenn du Familie hast, regelmäßig Medikamente brauchst, Vorerkrankungen hast oder bestimmte Ärzte und Kliniken nutzen möchtest.
Der größte Unterschied zur DACH-Region
Der zentrale Unterschied ist nicht nur, wer die Versicherung bezahlt. Der eigentliche Unterschied liegt darin, wie direkt die Qualität deiner Versicherung deinen medizinischen Alltag beeinflusst.
In Deutschland, Österreich oder der Schweiz bist du es gewohnt, dass ein großer Teil der medizinischen Grundversorgung relativ selbstverständlich zugänglich ist. Es gibt zwar auch dort Unterschiede zwischen gesetzlicher und privater Versicherung, Wartezeiten, Zusatzleistungen und Selbstbehalten. Trotzdem haben viele Menschen ein Grundgefühl von: „Wenn etwas ist, bin ich abgesichert.“
In Dubai solltest du dieses Gefühl nicht automatisch übernehmen. Dort hängt viel stärker von deiner konkreten Police ab. Welche Klinik ist im Netzwerk? Welche Ärzte sind abgedeckt? Brauchst du vorab eine Genehmigung? Gibt es Selbstbeteiligungen? Welche Medikamente werden bezahlt? Sind Spezialisten direkt zugänglich? Wird Physiotherapie übernommen? Was ist mit Zahnbehandlung, Schwangerschaft, chronischen Erkrankungen oder psychischer Gesundheit?
Die wichtige Frage lautet deshalb nicht: „Habe ich eine Krankenversicherung?“ Die bessere Frage lautet: „Wie gut funktioniert meine Krankenversicherung in meinem tatsächlichen Alltag?“
Das ist der Insiderpunkt, den viele erst nach dem ersten Arztbesuch verstehen. Eine Police kann auf dem Papier ausreichend wirken, aber im Alltag unpraktisch sein, wenn die relevanten Kliniken nicht im Netzwerk sind oder bestimmte Leistungen nur eingeschränkt übernommen werden.
Arbeitgeberversicherung: gut, aber nicht automatisch ausreichend
Für viele Expats beginnt das Thema Krankenversicherung mit dem Arbeitgeber. Wer einen Job in Dubai annimmt, erhält häufig eine vom Arbeitgeber organisierte Versicherung. Das ist praktisch, weil der Arbeitgeber meist auch in den Visaprozess eingebunden ist. Die Dubai-Regierungsseite erklärt, dass Arbeitgeber oder Sponsoren die Versicherung bei einer genehmigten Versicherungsgesellschaft beantragen.
Trotzdem solltest du die Arbeitgeberversicherung nicht blind akzeptieren, ohne sie zu prüfen. In Dubai können die Unterschiede zwischen Versicherungen enorm sein. Manche Unternehmen bieten sehr solide internationale Policen mit guten Kliniknetzwerken, niedrigen Selbstbehalten und ordentlicher Familienabsicherung. Andere erfüllen nur die Mindestanforderungen.
In deinen Arbeitgeber-Artikeln ist bereits ein wichtiger Punkt angelegt: Gute Arbeitgeber in Dubai erkennt man nicht nur am Gehalt, sondern auch an Visa-Sponsoring, Unterstützung beim Umzug, Krankenversicherung, Zusatzleistungen, Arbeitszeiten und Unternehmenskultur.
Bei der Krankenversicherung solltest du deshalb schon vor Vertragsunterzeichnung nachfragen. Nicht aggressiv, sondern professionell. Du willst wissen, welcher Versicherer genutzt wird, welche Deckung enthalten ist, ob Familienmitglieder mitversichert werden können, ob es Selbstbeteiligungen gibt und welche Kliniken zum Netzwerk gehören.
Viele Bewerber fragen nur: „Ist Krankenversicherung dabei?“ Das reicht nicht. Die bessere Frage lautet: „Welche Versicherung ist dabei und welche Leistungen sind konkret enthalten?“
Worauf du bei Unternehmen, Benefits, Arbeitsbedingungen und Vertragsangeboten achten solltest, zeigen wir ausführlich in unserem Überblick zu Arbeitgebern in Dubai.
Was du im Jobangebot wirklich prüfen solltest
Wenn du ein Jobangebot aus Dubai erhältst, solltest du die Krankenversicherung wie einen Teil deines Gehalts betrachten. Denn genau das ist sie im Alltag.
Ein Gehalt von 20.000 AED wirkt attraktiv. Wenn du aber eine schwache Versicherung hast, hohe Selbstbehalte zahlst und deine Familie separat absichern musst, kann das Angebot deutlich weniger wert sein, als es auf den ersten Blick scheint. Umgekehrt kann ein Gehalt von 18.000 AED mit guter Versicherung, Familienabdeckung und starkem Kliniknetzwerk im Alltag besser sein.
Besonders wichtig sind mehrere Punkte. Erstens: Gilt die Versicherung nur für dich oder auch für Ehepartner und Kinder? Zweitens: Welche Kliniken und Ärzte kannst du nutzen? Drittens: Gibt es ambulante und stationäre Leistungen? Viertens: Wie hoch sind Selbstbehalte oder Co-Payments? Fünftens: Gibt es Ausschlüsse oder Wartezeiten? Sechstens: Sind Medikamente, Diagnostik, Spezialisten und Notfälle ausreichend abgedeckt?
Viele Versicherungen unterscheiden zwischen ambulant und stationär. Ambulant bedeutet zum Beispiel Arztbesuche, Untersuchungen, kleinere Behandlungen oder Diagnostik ohne Krankenhausaufenthalt. Stationär bedeutet Behandlung im Krankenhaus mit Aufnahme. Eine Police kann im stationären Bereich solide sein, aber im ambulanten Alltag Einschränkungen haben. Genau das merkst du erst, wenn du regelmäßig Arzttermine brauchst.
Ein weiterer Punkt ist die Genehmigungspraxis. Manche Behandlungen brauchen eine Pre-Approval, also eine vorherige Freigabe durch die Versicherung. Das ist nicht automatisch problematisch, aber es kann den Ablauf verlangsamen. Wer das System nicht kennt, ist beim ersten Mal oft überrascht.
Familie und Dependents: ein häufig unterschätzter Kostenblock
Für Singles ist Krankenversicherung meistens relativ überschaubar, vor allem wenn sie über den Arbeitgeber läuft. Komplizierter wird es bei Ehepartnern, Kindern oder anderen Angehörigen, die über dich gesponsert werden.
Die offizielle UAE-Regierungsplattform erklärt, dass Sponsoren verpflichtet sind, für ihre resident dependents eine Versicherung abzuschließen.
Das ist für Familien ein zentraler Punkt. Viele DACH-Auswanderer denken beim Gehalt zuerst an Miete, Schule, Auto und Lebenshaltungskosten. Krankenversicherung für Familienmitglieder wird oft zu spät einkalkuliert. Je nach Alter, Gesundheitszustand, gewünschtem Leistungsniveau und Versicherer können die Kosten erheblich sein.
Besonders bei Kindern sollte man genauer hinsehen. Pädiatrie, Notfälle, Impfungen, Medikamente, Untersuchungen und Spezialisten können im Alltag relevant werden. Auch bei Schwangerschaft oder Familienplanung ist die Versicherung ein entscheidender Punkt. Maternity-Leistungen, Wartezeiten, Kliniken, Entbindungskosten und Vorsorgeuntersuchungen sollten früh geprüft werden.
Der wichtigste Insiderpunkt für Familien lautet: Nicht das eigene Versicherungspaket allein zählt, sondern das Paket für die ganze Familie. Ein Arbeitgeber, der nur den Mitarbeiter gut versichert, aber keine oder schwache Familienabdeckung bietet, kann für Familien deutlich weniger attraktiv sein.
Wenn du mit Partner oder Kindern nach Dubai ziehst, solltest du Krankenversicherung und Aufenthaltsstatus gemeinsam planen. Wie der Familiennachzug funktioniert, erklären wir im Guide zum Visum für Familienangehörige in Dubai.“
Selbstständige, Unternehmer und Golden-Visa-Inhaber
Für Selbstständige, Unternehmer, Freelancer, Investoren oder Golden-Visa-Inhaber ist das Thema Krankenversicherung noch wichtiger, weil nicht automatisch ein klassischer Arbeitgeber die Versicherung organisiert.
In deinen bestehenden Texten ist bereits angelegt, dass bestimmte Aufenthaltsmodelle wie Golden Visa über Immobilien, Unternehmertum oder Selbstständigkeit unabhängig vom klassischen Arbeitgeber funktionieren können.
Genau diese Unabhängigkeit hat aber eine Konsequenz: Wenn kein Arbeitgeber deine Versicherung übernimmt, musst du selbst für eine passende Absicherung sorgen. Das klingt banal, wird aber oft unterschätzt. Viele Unternehmer konzentrieren sich auf Firmengründung, Visum, Steuern, Bankkonto und Wohnung. Die Krankenversicherung wird dann schnell als Pflichtdokument behandelt, nicht als echte Schutzstruktur.
Das kann teuer werden. Besonders Unternehmer mit internationalem Einkommen, Familie oder höherem Lebensstandard sollten nicht nur die günstigste Police wählen. Die richtige Frage lautet nicht: „Welche Versicherung reicht für das Visum?“ Die richtige Frage lautet: „Welche Versicherung schützt meinen Lebensstandard und meine Familie realistisch?“
Dubai ist ein Ort, an dem man sehr komfortabel leben kann. Aber Komfort bedeutet auch, dass man bei Gesundheit, Klinikqualität und Service oft bestimmte Erwartungen hat. Wer sich an internationale Standards gewöhnt hat, sollte eine Versicherung wählen, die zu diesen Erwartungen passt.
Basic Coverage und Premium Coverage: Der Unterschied im Alltag
In Dubai gibt es Mindestanforderungen und Basisabsicherungen. Die Dubai Health Authority beziehungsweise die Dubai Health Insurance Corporation beaufsichtigt das Versicherungssystem im Emirat; das ISAHD-System ist als Initiative für nachhaltige, hochwertige Gesundheitsversorgung für Staatsbürger, Residents und Besucher angelegt.
Eine Basisversicherung kann rechtlich ausreichend sein. Aber ausreichend heißt nicht automatisch komfortabel. Genau hier entsteht ein Unterschied, den viele Expats erst später verstehen.
Eine einfache Police kann für grundlegende Behandlungen reichen, aber eingeschränkte Netzwerke, höhere Selbstbeteiligungen, weniger Komfort oder strengere Genehmigungsprozesse haben. Eine bessere Police kann Zugang zu mehr Kliniken, besseren Netzwerken, internationalen Krankenhäusern, geringeren Selbstbehalten und umfassenderen Leistungen bieten.
Das bedeutet nicht, dass jeder zwingend die teuerste Versicherung braucht. Es bedeutet, dass du dein Risiko realistisch einschätzen solltest. Ein junger, gesunder Single mit stabilem Arbeitgeber hat andere Anforderungen als eine Familie mit Kindern, eine schwangere Frau, ein Unternehmer mit viel Reiseaktivität oder jemand mit chronischen Erkrankungen.
Insiderwissen: Die schlechteste Entscheidung ist nicht immer eine günstige Versicherung. Die schlechteste Entscheidung ist eine Versicherung, deren Einschränkungen du nicht verstanden hast.
Kliniknetzwerk: der Punkt, den fast alle unterschätzen
Das Kliniknetzwerk ist einer der wichtigsten Punkte bei Krankenversicherungen in Dubai. Viele Menschen schauen zuerst auf Prämie, Deckungssumme oder Versicherungsname. Im Alltag ist aber oft entscheidender, wo du tatsächlich behandelt werden kannst.
Eine Versicherung kann gut klingen, aber wenn deine bevorzugte Klinik nicht im Netzwerk ist, musst du entweder eine andere Klinik wählen oder unter Umständen selbst zahlen beziehungsweise Erstattung beantragen. Das kann nervig, teuer oder unpraktisch sein.
In Dubai gibt es viele private Kliniken, internationale Krankenhausgruppen und spezialisierte Ärzte. Das ist ein großer Vorteil. Aber nicht jede Versicherung deckt jede Einrichtung gleich ab. Manche Policen haben unterschiedliche Netzwerkstufen. Eine Klinik kann für einen Tarif enthalten sein, für einen anderen aber nicht.
Deshalb solltest du nicht nur fragen: „Welche Versicherung habe ich?“ Sondern: „Welche Krankenhäuser und Kliniken sind in meinem Netzwerk?“ Für Familien zusätzlich: „Welche Kinderärzte, Frauenärzte, Notfallkliniken und Spezialisten sind abgedeckt?“
Das ist echter Alltag. Wenn du krank bist, willst du nicht erst herausfinden, ob du in die gewünschte Klinik darfst.
Selbstbehalt, Co-Payment und versteckte Kosten
Ein weiterer Unterschied zur DACH-Region ist der Umgang mit Eigenanteilen. Viele Versicherungen arbeiten mit Co-Payments oder Selbstbehalten. Das bedeutet, dass du bei bestimmten Leistungen einen Teil selbst zahlst.
Das kann bei Arztbesuchen, Medikamenten, Diagnostik oder Spezialisten relevant sein. Einzelne Beträge wirken klein. Aber wenn du regelmäßig Behandlungen brauchst, kann sich das summieren.
Wichtig ist auch, ob es Obergrenzen gibt. Manche Policen begrenzen bestimmte Leistungen pro Jahr oder pro Behandlung. Andere schließen bestimmte Bereiche aus oder decken sie nur nach Wartezeit. Besonders bei Zahnbehandlungen, Augenbehandlungen, Physiotherapie, Schwangerschaft, psychischer Gesundheit und chronischen Erkrankungen solltest du genau hinsehen.
Viele Expats lernen erst nach dem ersten Versicherungsfall, wie ihre Police wirklich funktioniert. Besser ist es, diesen Punkt vorher zu prüfen.
Eine einfache Regel lautet: Je niedriger die Prämie, desto genauer solltest du auf Netzwerk, Eigenanteile und Ausschlüsse schauen.
Vorerkrankungen und laufende Behandlungen
Für Menschen mit Vorerkrankungen ist Krankenversicherung in Dubai ein besonders wichtiges Thema. Wer regelmäßig Medikamente braucht, laufende Behandlungen hat oder bestimmte Fachärzte benötigt, sollte die Versicherung nicht erst nach dem Umzug prüfen.
Vorerkrankungen können je nach Versicherer, Tarif und Situation unterschiedlich behandelt werden. Es kann Wartezeiten, Ausschlüsse, höhere Prämien oder besondere Prüfungen geben. Das ist kein Grund, Dubai auszuschließen, aber ein Grund für sorgfältige Vorbereitung.
Besonders wichtig ist die Dokumentation. Medizinische Unterlagen, Diagnosen, Medikamentenpläne, Arztberichte und englische Übersetzungen können hilfreich sein. Wer einfach mit einer laufenden Behandlung nach Dubai zieht und hofft, dass vor Ort alles automatisch weiterläuft, riskiert Unterbrechungen.
Auch Medikamente sind ein Thema. In deinem Kultur- und Recht-Cluster ist bereits angelegt, dass einige Medikamente, die in Europa frei verfügbar sind, in Dubai reguliert oder eingeschränkt sein können und dass man vor Einreise prüfen sollte, ob regelmäßige Medikamente erlaubt sind.
Das betrifft nicht nur die Einreise, sondern auch den Alltag. Wer bestimmte Medikamente dauerhaft braucht, sollte vorab klären, ob sie in Dubai verfügbar sind, ob Alternativen existieren, ob die Versicherung sie übernimmt und welche Nachweise benötigt werden.
Schwangerschaft und Familienplanung
Schwangerschaft ist einer der Bereiche, in denen Versicherung besonders wichtig wird. Wer als Paar nach Dubai zieht oder Familienplanung nicht ausschließt, sollte Maternity-Leistungen früh prüfen.
Viele Policen haben Wartezeiten oder besondere Bedingungen für Schwangerschaftsleistungen. Wenn du erst dann prüfst, wenn die Schwangerschaft bereits besteht, kann es schwieriger werden. Geburt, Vorsorge, Untersuchungen, Komplikationen und Klinikwahl können erhebliche Kosten verursachen.
Hier lohnt sich eine sehr genaue Prüfung der Police. Welche Kliniken sind enthalten? Gibt es ein Limit für Entbindung? Sind Kaiserschnitt und Komplikationen abgedeckt? Wie sieht es mit Neugeborenen-Versicherung aus? Ab wann muss das Kind separat versichert werden? Gibt es Wartezeiten?
Dieser Bereich ist einer der Gründe, warum Familien nicht nur auf die Mindestversicherung schauen sollten. Eine gute Familienversicherung kann finanziell und organisatorisch einen großen Unterschied machen.
Medizinische Versorgung in Dubai: modern, aber anders organisiert
Dubai hat in vielen Bereichen eine moderne medizinische Infrastruktur. Es gibt private Kliniken, internationale Krankenhausgruppen, Fachärzte, digitale Terminbuchungen und oft sehr serviceorientierte Abläufe. Viele Expats empfinden den Zugang zu Terminen als angenehm, weil private Anbieter häufig stark auf Kundenerfahrung achten.
Gleichzeitig ist das System kommerzieller geprägt als viele es aus Europa gewohnt sind. Das ist nicht automatisch negativ, aber es verändert die Dynamik. Kliniken arbeiten stärker mit Versicherungssystemen, Netzwerken, Genehmigungen und Abrechnung. Du bist Patient, aber auch Versicherungsnehmer.
Im Alltag bedeutet das: Du solltest deine Versicherungskarte, Emirates ID, Policendaten und App-Zugang griffbereit haben. Viele Versicherungen und Kliniken arbeiten digital. Deine Emirates ID spielt auch im Gesundheits- und Versicherungsalltag eine wichtige Rolle, weil viele Prozesse und Nachweise darüber verknüpft sind. In deinen bestehenden Auswanderungsunterlagen wird die Emirates ID bereits als zentrales Alltagsdokument für Bankkonten, Mietverträge, Verträge und viele andere Dinge beschrieben.
Wer neu in Dubai ist, sollte sich direkt nach Versicherungsbeginn mit dem eigenen Versicherungsportal oder der App beschäftigen. Dort findest du häufig Netzwerklisten, Genehmigungsstatus, digitale Karten, Claims, Leistungen und Kontaktdaten.
Notfälle: Was du vorab wissen solltest
Notfälle sind der Bereich, in dem du keine Zeit für Recherche hast. Deshalb solltest du vorher wissen, welche Notfallversorgung deine Versicherung abdeckt, welche Krankenhäuser in deinem Netzwerk sind und wie du dich im Ernstfall verhältst.
Die DHA beschreibt bei Basisleistungen unter anderem Notfallbehandlungen einschließlich Ambulanzgebühren innerhalb aller Emirate der UAE.
Trotzdem solltest du bei deiner eigenen Police genau prüfen, wie Notfälle praktisch abgewickelt werden. Gibt es bestimmte Netzwerkkrankenhäuser? Was passiert bei einem echten Emergency außerhalb des Netzwerks? Muss später etwas eingereicht werden? Gibt es eine Hotline? Welche Dokumente brauchst du?
Besonders Familien sollten die nächsten geeigneten Notfallkliniken kennen. Nicht erst, wenn ein Kind nachts Fieber hat oder ein Unfall passiert.
Insiderwissen: Speichere deine Versicherungshotline, deine Policy Number, deine Emirates ID und die nächstgelegenen Netzwerkkliniken direkt nach Versicherungsbeginn. Das ist eine kleine Vorbereitung mit großem Nutzen.
Warum die günstigste Versicherung oft teuer werden kann
Viele Neuankömmlinge wollen am Anfang Kosten sparen. Das ist verständlich. Dubai bringt gerade in den ersten Monaten viele Ausgaben mit sich: Wohnung, Kaution, Möbel, Auto, Bankkonto, Dokumente, Flüge, Versicherung und Alltag. Trotzdem ist Krankenversicherung nicht der Bereich, in dem man unüberlegt sparen sollte.
Eine günstige Police kann ausreichen, wenn du jung, gesund, alleinstehend und risikoarm bist. Sie kann aber problematisch werden, wenn du häufiger Ärzte brauchst, bestimmte Kliniken nutzen möchtest, Familie hast oder Behandlungen erwartest.
Der Punkt ist nicht, dass günstig automatisch schlecht ist. Der Punkt ist: Günstig muss bewusst gewählt werden. Du solltest wissen, was du dafür bekommst und was nicht.
Viele merken erst im Leistungsfall, dass bestimmte Kliniken nicht enthalten sind, bestimmte Medikamente nicht bezahlt werden, ein Spezialist nur mit Überweisung möglich ist oder eine Behandlung vorher genehmigt werden muss. Dann ist die Enttäuschung groß.
Eine Versicherung ist nicht gut, weil sie billig ist. Sie ist gut, wenn sie zu deinem realen Risiko passt.
Krankenversicherung als Teil des Gesamtpakets
In Dubai solltest du Krankenversicherung immer als Teil des gesamten Lebenspakets betrachten. Das gilt besonders bei Jobangeboten.
Ein gutes Angebot besteht nicht nur aus Gehalt. Es besteht aus Gehalt, Visum, Krankenversicherung, Arbeitszeiten, Urlaub, Wohnzuschuss, Boni, Arbeitsort, Karrierechancen und Familienleistungen. In deinen bestehenden Arbeitgeber-Inhalten wird genau dieser Punkt bereits stark betont: Der Unterschied zwischen guten und schlechten Arbeitgebern liegt oft in Struktur, Benefits und Rahmenbedingungen, nicht nur im Namen oder Gehalt.
Wenn du ein Angebot prüfst, solltest du deshalb die Versicherung wie einen finanziellen Wert behandeln. Was würde eine vergleichbare Police privat kosten? Welche Familienmitglieder sind abgedeckt? Welche Risiken bleiben bei dir? Wie gut ist die Absicherung im Verhältnis zum Gehalt?
Gerade bei internationalen Unternehmen sind die Pakete oft besser strukturiert. Kleinere Firmen können ebenfalls gute Lösungen bieten, aber hier sollte man genauer prüfen. Ein Unternehmen, das Visa, Medical Insurance und Training sauber anbietet, wirkt meist seriöser als ein Arbeitgeber, der nur mit hohen Verdienstmöglichkeiten lockt. Auch dieser Gedanke taucht in deinen bestehenden Arbeitgeber-Inhalten bereits auf.
Was du vor dem Umzug klären solltest
Vor dem Umzug solltest du nicht nur fragen, ob du versichert bist. Du solltest deine persönliche Situation klären.
Bist du allein oder mit Familie unterwegs? Hast du Vorerkrankungen? Brauchst du regelmäßige Medikamente? Planst du eine Schwangerschaft? Hast du bestimmte Ärzte oder Behandlungsbedürfnisse? Wird dein Arbeitgeber dich versichern? Werden Dependents mitversichert? Bist du selbst Sponsor? Hast du ein Golden Visa oder ein anderes selbstständiges Aufenthaltsmodell? Reist du regelmäßig außerhalb der UAE? Möchtest du nur Dubai abdecken oder auch internationale Behandlungsmöglichkeiten?
Diese Fragen sind wichtig, weil sie bestimmen, welche Art von Versicherung sinnvoll ist. Eine Standardlösung kann für die eine Person völlig ausreichend sein und für eine andere Person riskant.
Der beste Zeitpunkt für diese Prüfung ist nicht nach dem ersten Arztbesuch, sondern vor Vertragsunterzeichnung oder vor dem endgültigen Umzug.
Wenn du deinen Umzug insgesamt vorbereitest, findest du Visa, Dokumente, Wohnung, Versicherung und die wichtigsten organisatorischen Schritte in unserem Guide zum Auswandern nach Dubai.
Die häufigsten Fehler von Expats
Der erste Fehler ist, die Versicherung nicht im Jobangebot zu prüfen. Viele schauen nur auf Gehalt, Jobtitel und Visum. Erst später merken sie, dass die medizinische Absicherung schwach ist.
Der zweite Fehler ist, Familienmitglieder zu spät einzuplanen. Wer Ehepartner oder Kinder sponsert, sollte früh klären, wer deren Versicherung bezahlt und welche Leistungen enthalten sind.
Der dritte Fehler ist, nur auf den Preis zu achten. Eine günstige Police kann passend sein, aber nur, wenn man die Einschränkungen kennt.
Der vierte Fehler ist, das Kliniknetzwerk zu ignorieren. Eine Versicherung ist im Alltag nur so gut wie der Zugang zu passenden Ärzten und Kliniken.
Der fünfte Fehler ist, Vorerkrankungen oder Medikamente nicht vorzubereiten. Gerade bei laufenden Behandlungen sollte man keine Lücken riskieren.
Der sechste Fehler ist, Dubai mit Europa gleichzusetzen. Das medizinische System kann sehr gut funktionieren, aber es funktioniert anders.
Für wen eine bessere Versicherung besonders wichtig ist
Eine stärkere Versicherung ist besonders sinnvoll für Familien, Menschen mit Kindern, Personen mit Vorerkrankungen, Selbstständige, Unternehmer, Investoren, Vielreisende und Menschen, die bestimmte Kliniken oder internationale Standards erwarten.
Auch für Menschen mit gutem Einkommen kann eine bessere Police sinnvoll sein. Wer in Dubai einen komfortablen Lebensstil führt, sollte beim Gesundheitsschutz nicht plötzlich minimalistisch denken. Medizinische Versorgung ist einer der Bereiche, in denen Qualität, Netzwerk und Geschwindigkeit im Ernstfall sehr viel wert sein können.
Für junge Singles mit stabiler Arbeitgeberversicherung kann eine Basislösung zunächst reichen. Aber auch hier sollte man zumindest verstehen, was abgedeckt ist.
Fazit:
Krankenversicherung in Dubai ist kein Nebenthema
Krankenversicherung in Dubai ist kein kleines organisatorisches Detail. Sie ist ein zentraler Bestandteil deines Lebens vor Ort.
Dubai bietet moderne medizinische Versorgung, internationale Kliniken und oft sehr effiziente Abläufe. Gleichzeitig hängt dein Zugang zu vielen Leistungen stark von deiner konkreten Versicherung ab. Wer das System versteht, kann sehr gut abgesichert sein. Wer es unterschätzt, erlebt im falschen Moment unangenehme Überraschungen.
Für Arbeitnehmer ist die Arbeitgeberversicherung ein wichtiger Teil des Gesamtpakets. Für Familien ist die Absicherung von Dependents ein entscheidender Kosten- und Qualitätsfaktor. Für Selbstständige, Unternehmer und Golden-Visa-Inhaber ist eine eigene, gut geplante Versicherung besonders wichtig.
Die wichtigste Erkenntnis lautet: Frage nicht nur, ob du versichert bist. Frage, wie du versichert bist.
Denn in Dubai entscheidet nicht nur dein Gehalt über Lebensqualität, sondern auch die Qualität deiner Absicherung. Eine gute Krankenversicherung gibt dir nicht nur medizinischen Schutz. Sie gibt dir Ruhe, Planbarkeit und Sicherheit in einem System, das hervorragend funktionieren kann, wenn man es richtig versteht.